El auge manufacturero de México tiene un cuello de botella, y no es la mano de obra, la logística ni el suelo industrial: es la electricidad. Mientras la inversión de nearshoring sigue fluyendo hacia el Bajío, Nuevo León, Chihuahua y Baja California, la red eléctrica nacional se queda cada vez más rezagada frente a la demanda que se le exige atender. Para los fabricantes que evalúan o expanden su presencia en México, la disponibilidad de energía se ha convertido en un factor de selección de sitio tan relevante como cualquier otro, y las empresas que lo están planeando desde ahora son las que evitarán sorpresas costosas más adelante.
La brecha de capacidad, en números
La presión sobre la red eléctrica de México ya no es anecdótica: es estructural, y los datos lo confirman:
- La demanda eléctrica ha crecido entre 3.4% y 3.5% al año, mientras que la capacidad de transmisión se ha expandido solo alrededor de 0.1% anual en el mismo periodo.
- Más del 60% de la red nacional de transmisión ya opera cerca de su capacidad máxima.
- Los márgenes de reserva de la red cayeron a cerca del 3% en 2024 —la mitad del mínimo regulatorio del 6%— con 104 eventos de emergencia registrados en la red ese año.
- Una ola de calor en mayo de 2026 elevó la demanda a 48,000 MW, confirmando las proyecciones de un pico récord de 54,000 MW para este verano.
- El 91% de las instalaciones industriales en México reportan haber sufrido alguna falla en el suministro eléctrico; los apagones no planificados pueden costarles a los fabricantes hasta 200 millones de dólares por hora en producción perdida.
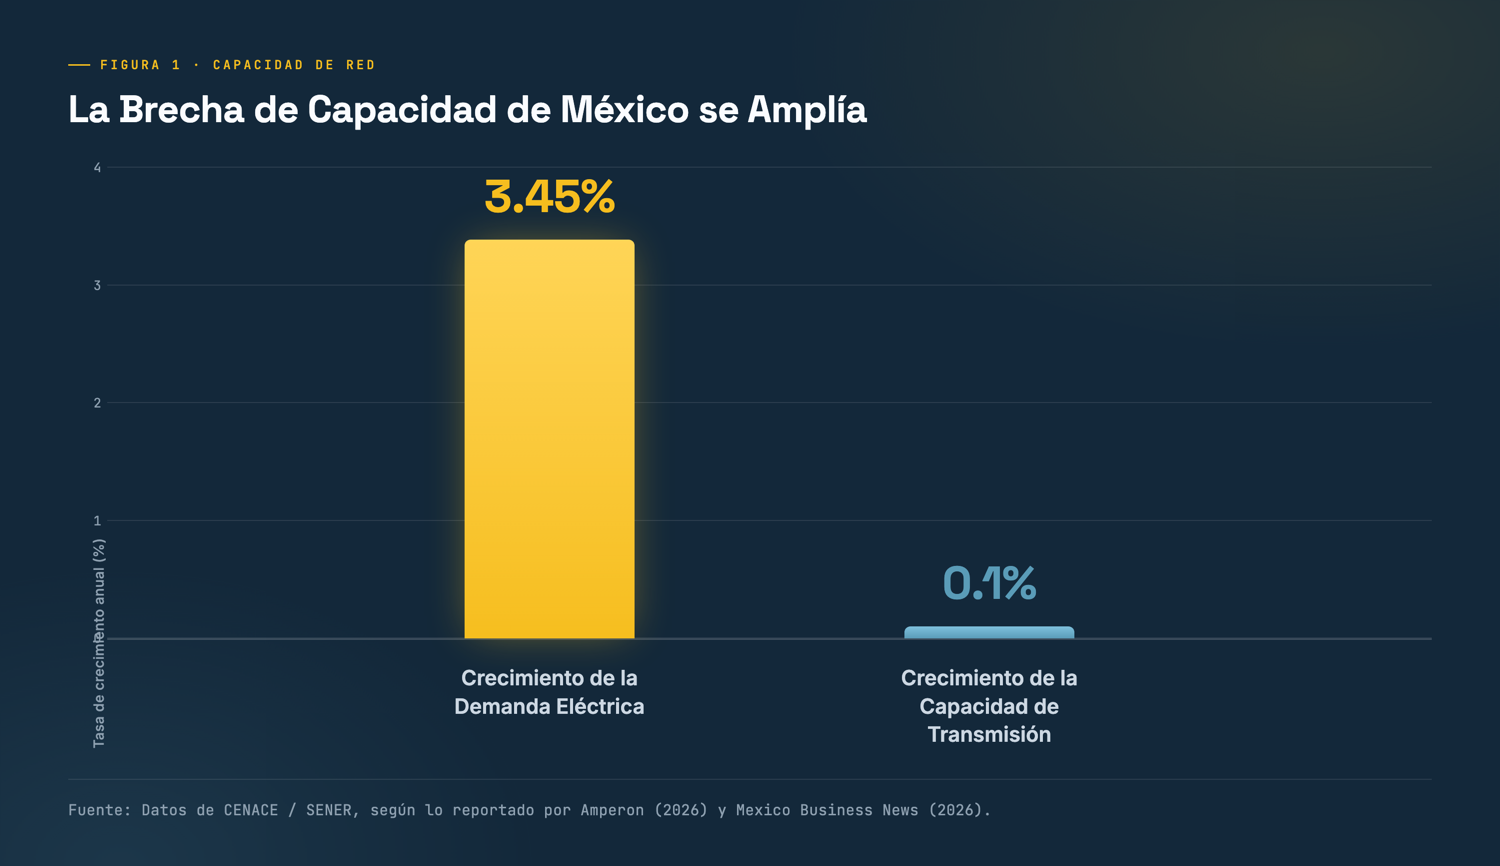
El nearshoring está rebasando a la red que lo abastece
Los centros de datos ilustran el desajuste de forma más contundente: la capacidad instalada alcanzó 279 MW en abril de 2026 y se proyecta que llegue a 1.7 GW para 2031, con Querétaro concentrando el 69% de ese crecimiento. Alrededor de 540 MW en solicitudes de interconexión permanecen estancados en la fila de espera. Las plantas manufactureras enfrentan la misma realidad, aunque de forma más gradual: las nuevas solicitudes de capacidad suelen esperar años para obtener la aprobación de interconexión de la CFE, y la disponibilidad de energía ahora define las decisiones de compra de terrenos antes de que se coloque la primera piedra.
La política pública avanza, pero de forma desigual
El gobierno federal no está ignorando el problema, aunque su respuesta es mixta:
- El plan de inversión de la CFE para 2024–2030 compromete 23,400 millones de dólares, incluyendo 7,500 millones para el refuerzo de la transmisión, además de una expansión adicional de transmisión por 8,200 millones de dólares (58 proyectos, 2025–2027) enfocada en el corredor manufacturero del norte del país.
- La CRE fue disuelta y sustituida por la nueva Comisión Nacional de Energía (CNE); ahora se exige que la CFE suministre al menos el 54% de la demanda nacional, dejando un tope de 46% para la generación privada.
- La SENER autorizó a CENACE a comprar energía de emergencia directamente a generadores privados cuando la capacidad pública resulte insuficiente: el primer reconocimiento formal de que la CFE por sí sola no puede garantizar la confiabilidad del suministro.
- A pesar de estos compromisos, el presupuesto 2026 de la CFE se redujo 16.7% en términos reales respecto a 2025, y la adjudicación de sus proyectos insignia de generación mixta (LESE) se ha retrasado tres veces, con solo 56 de 222 propuestas presentadas que cumplieron los requisitos técnicos.
Las nuevas reglas de autoconsumo añaden otra capa que los fabricantes deben considerar: los permisos de generación en sitio ahora están vinculados a proporciones mínimas de demanda-capacidad (30% para renovables, 50% para fuentes convencionales), y la venta de excedentes a la CFE está limitada muy por debajo de las tarifas de mercado. Los sistemas de autoabastecimiento construidos sin considerar este marco regulatorio corren el riesgo de incumplimiento y cancelación del permiso.
La conclusión para los fabricantes
El efecto neto: los fabricantes ya no pueden tratar a la electricidad como una infraestructura que simplemente estará disponible. Un número creciente de empresas está asegurando subestaciones privadas y generación en sitio —solar, almacenamiento y respaldo— antes de finalizar la selección de un sitio, tratando la autosuficiencia energética como un requisito previo y no como una idea de último momento.
Esta es exactamente la brecha que M2 Energy está diseñada para cerrar. Ayudamos a los fabricantes a asegurar capacidad disponible en la red (kVA) en regiones con restricciones, y donde la red no puede entregar, diseñamos, construimos y gestionamos los permisos de sistemas eléctricos completos detrás del medidor —hasta 20 MW, combinando generación, solar más almacenamiento e infraestructura de media y alta tensión— bajo el esquema comercial que mejor se ajuste: compra llave en mano, arrendamiento o PPA. De manera fundamental, gestionamos todo el proceso de permisos ante CENACE, CFE y CNE de principio a fin, incluyendo el cumplimiento de las nuevas reglas de autoconsumo antes mencionadas, para que nuestros clientes no descubran un vacío regulatorio una vez que el sistema ya esté construido.
Si la confiabilidad energética es un factor en sus operaciones o planes de expansión en México, este es el momento de tener esa conversación, antes de que se convierta en una limitante para sus tiempos de implementación.
M2 Energy es una consultoría de energía independiente y agnóstica de fabricantes, además de desarrolladora EPC, que atiende a clientes industriales y manufactureros en todo México, con oficina en Estados Unidos en Austin, TX.
Fuentes
Esta actualización se basa en la siguiente cobertura, publicada en 2026: Mexico Business News — "Mexico Quietly Turns Self-Generation Into a Serious Solution"; Mexico Business News — "CENACE Publishes 2026–2030 Institutional Program"; Amperon — "Mexico's Grid Is Waking Up. Are Market Participants Ready?"; Mexico Business News — "SENER Authorizes CENACE to Purchase Electricity"; Columbia Emerging Markets Review — "Factories Without Foundations: How Infrastructure Constraints Are Straining Mexico's Nearshoring Boom"; Mexico Business News — "Mexico Energy Forum 2026: The Week in Energy." Las cifras reflejan datos publicados hasta septiembre de 2026 y están sujetas a revisión conforme CFE, CENACE y SENER publiquen actualizaciones.